Die besten Kapitalanlagen im Vergleich: Welche Anlageform passt zu deinen Zielen?
Du möchtest dein Geld investieren, stehst aber vor einer Vielzahl an Möglichkeiten: von ETFs und Aktien bis zu Immobilien und Gold. Doch welche Kapitalanlage passt wirklich zu deinen Zielen? Die Antwort hängt von mehreren Faktoren ab. Während Einsteiger häufig Vermögen aufbauen möchten, achten Gutverdiener zusätzlich auf Diversifikation und Steuervorteile. Hochverdiener legen oft Wert auf planbare Einnahmen und langfristige finanzielle Sicherheit.
Deshalb gibt es nicht die eine beste Kapitalanlage für alle Anleger. Entscheidend sind deine Ziele, deine finanzielle Situation und deine persönliche Risikobereitschaft. In diesem Artikel erfährst du, welche Kapitalanlagen für unterschiedliche Anlegertypen geeignet sind und worauf du bei der Auswahl achten solltest. Du erfährst außerdem, warum Immobilien, insbesondere Seniorenimmobilien, für viele Anleger eine interessante Option darstellen.
Inhaltsverzeichnis10 Kapitel
Das Wichtigste in Kürze zur besten Kapitalanlage
- Rendite allein reicht nicht aus. Auch Risiko, Liquidität, Inflationsschutz und steuerliche Aspekte sollten in die Entscheidung einfließen.
- ETFs eignen sich für viele Anleger als Einstieg in den langfristigen Vermögensaufbau und bieten eine breite Streuung.
- Gutverdiener und Hochverdiener achten häufig zusätzlich auf Steueroptimierung, Inflationsschutz und laufende Erträge.
- Immobilien verbinden mögliche Wertsteigerungen mit Mieteinnahmen und steuerlichen Vorteilen.
- Seniorenimmobilien bieten langfristige Betreiberverträge und verursachen in der Regel weniger Verwaltungsaufwand als klassische Mietwohnungen.
Was macht eine Kapitalanlage attraktiv?
Viele Anleger konzentrieren sich bei der Suche nach der besten Kapitalanlage ausschließlich auf die mögliche Rendite. Dabei spielen noch weitere Faktoren eine wichtige Rolle. Denn eine Anlage mit hohen Ertragschancen ist nicht automatisch die richtige Wahl für jeden Investor.
Wer verschiedene Kapitalanlagen vergleichen möchte, sollte deshalb folgende Kriterien berücksichtigen.
Kriterium | Bedeutung |
|---|---|
| Rendite | Wie hoch ist die mögliche Wertsteigerung oder der Ertrag? |
| Risiko | Wie stark können Wertverluste ausfallen? |
| Liquidität | Wie schnell kannst du auf dein Geld zugreifen? |
| Inflationsschutz | Schützt die Anlage vor Kaufkraftverlust? |
| Steuerliche Vorteile | Gibt es steuerliche Vergünstigungen? |
| Aufwand | Wie viel Zeit musst du investieren? |
Rendite
Die Rendite zeigt, welchen Ertrag eine Kapitalanlage langfristig erwirtschaften kann. Anlagen mit höheren Renditechancen gehen jedoch häufig auch mit höheren Risiken einher. Deshalb sollte die Rendite immer im Kontext des Risikos betrachtet werden.
Risiko
Jede Kapitalanlage birgt Risiken. Während Tagesgeld als vergleichsweise sicher gilt, können Aktien und andere Wertpapiere stärkeren Kursschwankungen unterliegen. Wichtig ist, dass die gewählte Anlage zu deiner persönlichen Risikobereitschaft passt.
Liquidität
Nicht jede Kapitalanlage lässt sich kurzfristig wieder zu Geld machen. Während du bei einem Tagesgeldkonto jederzeit auf dein Kapital zugreifen kannst, sind Immobilien oder langfristige Anlagen meist auf eine längere Haltedauer ausgelegt.
Inflationsschutz
Steigende Preise können die Kaufkraft deines Vermögens verringern. Deshalb achten viele Anleger darauf, dass ihre Kapitalanlage langfristig einen Ausgleich zur Inflation schaffen kann. Sachwerte wie Immobilien oder bestimmte Wertpapieranlagen werden häufig als Inflationsschutz genutzt.
Steuerliche Vorteile
Immobilien bieten nicht nur Ertragschancen, sondern ermöglichen in vielen Fällen auch steuerliche Entlastungen, etwa durch Abschreibungen und absetzbare Kosten.
Zeitaufwand
Nicht jede Kapitalanlage ist mit dem gleichen Aufwand verbunden. Während ETFs meist wenig Betreuung erfordern, können klassische vermietete Immobilien Verwaltungsaufgaben mit sich bringen. Es gibt jedoch auch Immobilienformen, wie Seniorenimmobilien, bei denen ein Großteil dieser Aufgaben übernommen wird.
Die 4 häufigsten Fehler bei der Geldanlage
Wer nach der besten Kapitalanlage sucht, orientiert sich häufig an allgemeinen Empfehlungen oder aktuellen Trends. Das kann jedoch dazu führen, dass wichtige Faktoren außer Acht gelassen werden.
1. Rendite als einziges Entscheidungskriterium
Eine hohe Rendite klingt verlockend. Allerdings steigen mit den Ertragschancen meist auch die Risiken. Wer ausschließlich auf mögliche Gewinne schaut, trifft nicht immer die beste Entscheidung für seine persönliche Situation.
2. Aktuellen Trends folgen
Nur weil eine bestimmte Anlageform aktuell beliebt ist, bedeutet das nicht automatisch, dass sie zu deinen Zielen passt. Die beste Kapitalanlage sollte immer zu deinem Anlagehorizont, deinem Einkommen und deiner Risikobereitschaft passen.
3. Diversifikation wird unterschätzt
Viele Anleger konzentrieren ihr Vermögen auf eine einzige Anlageklasse. Dadurch steigt das Risiko unnötig. Eine breite Streuung kann helfen, Schwankungen auszugleichen und das Vermögen langfristig stabiler aufzubauen.
4. Die persönliche Situation wird nicht berücksichtigt
Einsteiger, Gutverdiener und Hochverdiener verfolgen unterschiedliche Ziele. Während manche Anleger vor allem Vermögen aufbauen möchten, stehen für andere laufende Einnahmen oder steuerliche Vorteile im Vordergrund.
Wer diese Fehler vermeidet, schafft eine belastbare Grundlage für fundierte Anlageentscheidungen.
Wer diese Fehler vermeidet, schafft eine belastbare Grundlage für fundierte Anlageentscheidungen.
Welche Kapitalanlage passt zu welchem Anlegertyp?
Für Einsteiger: Vermögen langfristig aufbauen
Wer gerade mit dem Investieren beginnt, sollte zunächst auf einfache und breit gestreute Anlageformen setzen. Das Ziel besteht meist darin, langfristig Vermögen aufzubauen und erste Erfahrungen an den Kapitalmärkten zu sammeln.
Geeignete Kapitalanlagen sind beispielsweise:
- ETFs
- Investmentfonds
- Tagesgeld als Liquiditätsreserve
ETFs gelten dabei für viele Anleger als einfacher Einstieg, da sie eine breite Streuung ermöglichen und vergleichsweise wenig Aufwand verursachen.
Worauf Einsteiger achten sollten:
- Langfristig investieren
- Regelmäßig sparen
- Risiken breit streuen
- Nicht auf kurzfristige Kursschwankungen reagieren
Für Gutverdiener: Rendite und Steueroptimierung kombinieren
Mit steigendem Einkommen verändern sich häufig auch die Anforderungen an eine Kapitalanlage. Neben dem Vermögensaufbau gewinnen Themen wie Inflationsschutz, Diversifikation und steuerliche Optimierung an Bedeutung.
Viele Gutverdiener kombinieren deshalb verschiedene Anlageklassen miteinander.
Geeignete Kapitalanlagen können sein:
- ETF-Portfolios
- Immobilien
- Kombinationen aus verschiedenen Investments
Wer bereits Vermögen aufgebaut hat, sollte nicht nur auf Rendite achten, sondern auch darauf, wie sich Risiken reduzieren und steuerliche Möglichkeiten nutzen lassen.
Für Hochverdiener: Laufende Erträge und Vermögenserhalt im Blick
Für Anleger mit einem hohen Einkommen stehen häufig andere Ziele im Vordergrund. Oft geht es nicht mehr ausschließlich um Vermögensaufbau, sondern um den langfristigen Vermögenserhalt, steuerliche Vorteile und regelmäßige Einnahmen.
Geeignete Kapitalanlagen sind häufig:
- Wertpapierdepots
- Immobilien
- breit gestreute Investmentstrategien
Besonders Seniorenimmobilien können für diese Zielgruppe interessant sein. Welche Vorteile diese Anlageform bietet, erfährst du im weiteren Verlauf des Artikels.
Kapitalanlagen im direkten Vergleich
Die beste Kapitalanlage lässt sich nicht allein anhand der Rendite bestimmen. Jede Anlageform bietet unterschiedliche Chancen und Risiken. Die folgende Übersicht zeigt die wichtigsten Unterschiede auf einen Blick.
| Kapitalanlage | Renditepotenzial | Risiko | Liquidität | Aufwand |
|---|---|---|---|---|
| Tagesgeld | niedrig | gering | hoch | sehr gering |
| ETFs | mittel bis hoch | mittel | hoch | gering |
| Aktien | hoch | hoch | hoch | mittel |
| Gold | mittel | mittel | mittel | gering |
| Immobilien | mittel bis hoch | gering bis mittel | gering | gering bis mittel |
ETFs und Aktien
ETFs und Aktien bieten attraktive Renditechancen und eignen sich besonders für Anleger, die langfristig Vermögen aufbauen möchten. Während ETFs eine breite Streuung ermöglichen, bieten Einzelaktien höhere Gewinnchancen, gehen jedoch meist mit stärkeren Kursschwankungen einher.
Tagesgeld und Festgeld
Tagesgeld und Festgeld gelten als vergleichsweise sichere Anlageformen. Sie eignen sich vor allem zur kurzfristigen Geldanlage oder als Liquiditätsreserve, bieten langfristig jedoch oft geringere Renditechancen.
Gold und andere Sachwerte
Gold wird häufig zur Diversifikation eines Portfolios genutzt. Als Sachwert kann es in wirtschaftlich unsicheren Zeiten Stabilität bieten, erwirtschaftet jedoch keine laufenden Erträge.
Immobilien als Kapitalanlage
Immobilien kombinieren mögliche Wertsteigerungen mit laufenden Mieteinnahmen und können unter bestimmten Voraussetzungen steuerliche Vorteile bieten. Ferner gelten Immobilien als Sachwert. Gerade in Zeiten steigender Inflation schätzen viele Anleger den Umstand, dass Wohnraum dauerhaft nachgefragt wird und Immobilien nicht den täglichen Kursschwankungen der Börse unterliegen.
Im Vergleich zu Wertpapieren dauert der Verkauf einer Immobilie in der Regel länger und erfordert häufig einen höheren Kapitaleinsatz.
Seniorenimmobilien als Kapitalanlage
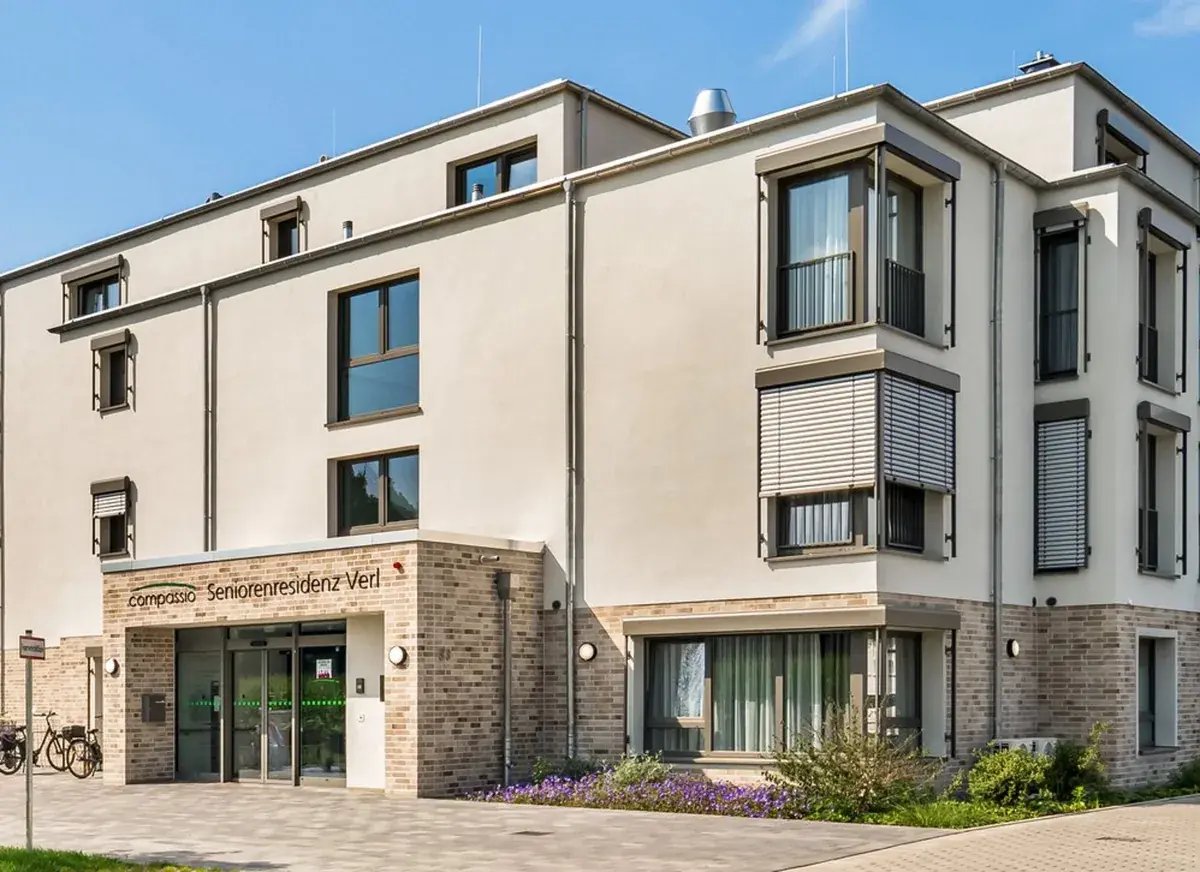
Neben Rendite und Vermögensaufbau achten viele Anleger auch auf planbare Einnahmen und steuerliche Vorteile. Daher rücken Seniorenimmobilien zunehmend in den Fokus von Investoren.
Was unterscheidet eine Seniorenimmobilie von einer klassischen Wohnimmobilie?
Bei einer Seniorenimmobilie erwerben Anleger in der Regel ein Pflegeapartment innerhalb einer Pflegeeinrichtung. Die Vermietung erfolgt dabei nicht direkt an einzelne Bewohner, sondern an einen Betreiber. Dieser übernimmt den laufenden Betrieb der Einrichtung und ist gleichzeitig dein Vertragspartner.
Dadurch unterscheidet sich eine Seniorenimmobilie in folgenden Punkten von einer klassischen Wohnimmobilie.
Langfristige Mietverträge sorgen für planbare Einnahmen
Ein wesentlicher Vorteil von Seniorenimmobilien sind die langfristigen Betreiberverträge. Diese laufen oftmals über viele Jahre und können Anlegern eine hohe Planungssicherheit bieten.
Im Gegensatz zu klassischen Mietwohnungen müssen Eigentümer zudem nicht bei jedem Bewohnerwechsel einen neuen Mieter suchen.
Für viele Investoren bedeutet das:
- planbare Mieteinnahmen
- geringeres Vermietungsrisiko
- langfristige Perspektive
Weniger Verwaltungsaufwand für Anleger
Nicht jeder Anleger möchte sich um Mietersuche, Nebenkostenabrechnungen oder Reparaturanfragen kümmern.
Bei Seniorenimmobilien übernimmt der Betreiber einen Großteil der laufenden Aufgaben. Dadurch reduziert sich der Verwaltungsaufwand häufig deutlich im Vergleich zu einer klassischen Wohnimmobilie.
Das macht diese Anlageform besonders für Anleger interessant, die wenig Zeit haben oder sich nicht aktiv um ihre Immobilie kümmern möchten.
Steuerliche Vorteile erhöhen die Rendite
Wie andere vermietete Immobilien bieten auch Seniorenimmobilien steuerliche Vorteile. Dazu gehören beispielsweise Abschreibungsmöglichkeiten oder die steuerliche Berücksichtigung bestimmter Finanzierungskosten.
Gerade für Anleger mit einem höheren Einkommen können diese Effekte einen spürbaren Einfluss auf die Gesamtrendite haben.
Warum der demografische Wandel eine Rolle spielt
Deutschland wird älter. Mit steigender Lebenserwartung wächst auch der Bedarf an Pflegeplätzen. Viele Anleger betrachten diese Entwicklung als stabilen Treiber für die Nachfrage nach Seniorenimmobilien. Während sich andere Märkte verändern können, bleibt der Bedarf an Pflegeleistungen langfristig bestehen. Für Investoren schafft das zusätzliche Planungssicherheit.
Für welche Anleger eignen sich Seniorenimmobilien?
Seniorenimmobilien eignen sich vorwiegend für Anleger mit langfristigen Zielen. Besonders interessant sind sie für Menschen, die:
- regelmäßige Einnahmen erzielen wollen
- steuerliche Vorteile nutzen möchten
- wenig Zeit für die Verwaltung einer Immobilie haben
- ihr Vermögen breiter aufstellen möchten
Insbesondere für Gutverdiener und Hochverdiener stellen Seniorenimmobilien daher eine interessante Ergänzung zu bestehenden Wertpapier- oder Immobilieninvestments dar.
Seniorenimmobilie oder Wohnimmobilie? Die wichtigsten Unterschiede
| Seniorenimmobilie | Wohnimmobilie |
|---|---|
| Verwaltungsaufwand gering | Verwaltungsaufwand mittel bis hoch |
| Mietersuche Betreiber übernimmt diese Aufgabe | Mietersuche Eigentümer verantwortlich |
| Mieteinnahmen oft langfristig planbar | Mieteinnahmen abhängig von Vermietung und Mieterwechseln |
| Zeitaufwand gering | Zeitaufwand hoch |
| Zielgruppe Kapitalanleger | Zielgruppe Kapitalanleger und Eigennutzer |
So findest du die passende Kapitalanlage
Die beste Kapitalanlage ist nicht für jeden Anleger gleich. Bevor du investierst, solltest du dich deshalb einige grundlegende Fragen stellen:
- Wie hoch ist mein verfügbares Einkommen?
- Welches Ziel verfolge ich mit meiner Geldanlage?
- Wie viel Risiko möchte ich eingehen?
- Benötige ich regelmäßige Einnahmen?
- Möchte ich steuerliche Vorteile nutzen?
Wie viel Zeit möchte ich für die Verwaltung meiner Anlage aufwenden?
Je klarer du diese Fragen beantworten kannst, desto leichter fällt die Auswahl einer passenden Kapitalanlage.
Checkliste: 7 Tipps für Anleger
Definiere klare Ziele für deine Geldanlage.
Berücksichtige deine persönliche Risikobereitschaft.
Verteile dein Vermögen auf mehrere Anlageklassen.
Behalte einen langfristigen Anlagehorizont im Blick.
Prüfe mögliche steuerliche Vorteile.
Kalkuliere den notwendigen Zeitaufwand.
Vergleiche verschiedene Anlageformen vor deiner Entscheidung.
Bist du auf der Suche nach einem Immobilienmakler, der dich bei deiner Investition in Seniorenimmobilien unterstützt? Dann begleitet dich die ImmoGroup von der ersten Einschätzung bis zum Notartermin. Buche hier dein unverbindliches Beratungsgespräch mit der ImmoGroup.
Deine Vorteile mit der ImmoGroup
Wir prüfen den Markt und stellen dir nur ausgewählte Seniorenimmobilien vor. Vorarbeit, die dir wertvolle Zeit spart.
Wir finden die Objekte, die zu deinen Anlagezielen passen.
Wir begleiten dich persönlich durch den gesamten Kaufprozess, sodass du deine Entscheidungen sicher triffst.
Um dich langfristig zu unterstützen, bleiben wir auch nach deiner Investition dein Ansprechpartner.
Du möchtest herausfinden, ob eine Seniorenimmobilie zu deiner Anlagestrategie passt? Vereinbare jetzt ein unverbindliches Beratungsgespräch mit der ImmoGroup.
Fazit: Die beste Kapitalanlage hängt von deinen Zielen ab
Die beste Kapitalanlage lässt sich nicht pauschal bestimmen. Entscheidend sind deine finanzielle Situation, deine Ziele und deine persönliche Risikobereitschaft. Während Einsteiger häufig mit ETFs oder Fonds Vermögen aufbauen, achten Gutverdiener und Hochverdiener zusätzlich auf Diversifikation, laufende Erträge und steuerliche Vorteile.
Besonders Seniorenimmobilien bieten für viele Anleger eine Kombination aus planbaren Einnahmen, langfristiger Perspektive und vergleichsweise geringem Verwaltungsaufwand. Wenn du herausfinden möchtest, ob diese Anlageform zu deinen Zielen passt, dann vereinbare jetzt ein unverbindliches Beratungsgespräch mit der ImmoGroup.
Häufig gestellte Fragen zur besten Kapitalanlage
Was ist aktuell die beste Kapitalanlage?
Eine pauschale Antwort gibt es nicht. Die beste Kapitalanlage hängt von deinem Einkommen, deinen Anlagezielen und deiner Risikobereitschaft ab. Während sich für manche Anleger ETFs eignen, können für andere Immobilien oder Seniorenimmobilien die lukrativere Wahl sein.
Welche Kapitalanlage bringt die höchste Rendite?
Anlagen mit hohen Renditechancen sind häufig auch mit höheren Risiken verbunden. Aktien können langfristig hohe Erträge erzielen, unterliegen jedoch stärkeren Kursschwankungen. Welche Anlage am Ende die beste Rendite erzielt, lässt sich nicht sicher vorhersagen.
Sind Immobilien eine sichere Kapitalanlage?
Immobilien können laufende Mieteinnahmen mit einer langfristigen Wertentwicklung verbinden. Die Höhe der Mieteinnahmen und die langfristige Wertentwicklung werden vor allem durch Faktoren wie Standort, Objektzustand, Kaufpreis und Finanzierung beeinflusst.
Für wen lohnt sich eine Seniorenimmobilie?
Seniorenimmobilien können insbesondere für Anleger interessant sein, die langfristig investieren, regelmäßige Einnahmen erzielen und den Verwaltungsaufwand möglichst gering halten möchten. Denn der besondere Vorteil ist, dass der Betreiber die meisten Verwaltungsaufgaben übernimmt.
Sind ETFs oder Immobilien die bessere Kapitalanlage?
ETFs und Immobilien erfüllen unterschiedliche Funktionen innerhalb eines Portfolios. Mit ETFs können Anleger bereits mit kleinen Beträgen breit gestreut investieren und ihr Kapital bei Bedarf schnell wieder verfügbar machen. Immobilien ermöglichen es, Mieteinnahmen zu erzielen und unter bestimmten Voraussetzungen steuerliche Vorteile zu nutzen. Deshalb setzen viele Anleger auf eine Kombination beider Anlageformen.
Welche Kapitalanlage schützt vor Inflation?
Sachwerte wie Immobilien oder Gold werden häufig als Inflationsschutz genutzt. Auch breit gestreute Wertpapierinvestments können langfristig dazu beitragen, Kaufkraftverluste auszugleichen.
Welche Kapitalanlage eignet sich für Gutverdiener?
Für Gutverdiener kommen häufig verschiedene Anlageformen infrage. Neben ETFs und Wertpapierdepots können auch Immobilien interessant sein, da sie Möglichkeiten zur Diversifikation und steuerliche Vorteile bieten.
Wie viel Geld sollte ich mindestens investieren?
Das hängt von der gewählten Anlageform ab. Während ETF-Sparpläne bereits mit kleinen monatlichen Beträgen möglich sind, erfordern Immobilieninvestitionen in der Regel mehr Eigenkapital. Wichtig ist, dass die Investition zu deiner finanziellen Situation passt.
Jetzt kostenfreies Erstgespräch sichern
In unserem Erstgespräch entwickeln wir mit dir eine maßgeschneiderte Strategie, die perfekt auf deine Ziele und Bedürfnisse abgestimmt ist. Wir helfen dir, die besten Standorte zu finden und die idealen Betreiber auszuwählen, um deine Investition erfolgreich zu gestalten.