Mit Immobilien Steuern sparen: So senkst du deine Steuerlast und bauen langfristig Vermögen auf
Du verdienst gut, doch ein großer Teil deines Einkommens geht jedes Jahr an das Finanzamt. Genau deshalb suchen viele Gutverdiener, Selbstständige und Unternehmer nach Möglichkeiten, Vermögen aufzubauen und ihre Steuerlast legal zu senken. Immobilien sind hier eine interessante Geldanlage. Sie bieten sowohl die Chance auf regelmäßige Mieteinnahmen und langfristigen Vermögensaufbau als auch steuerliche Vorteile.
Allein sollten sie jedoch nicht ausschlaggebend für die Investitionsentscheidung sein. Ebenso wichtig sind die Nachfrage am Standort, die voraussichtlichen Mieteinnahmen und langfristigen Perspektiven der Immobilie. In diesem Artikel erfährst du, wie du mit Immobilien Steuern sparen kannst, welche steuerlichen Möglichkeiten sie bieten und worauf du bei der Auswahl achten solltest. Außerdem zeigen wir dir, warum für viele Anleger Seniorenimmobilien interessant sind.
Inhaltsverzeichnis7 Kapitel
Mit Immobilien Steuern sparen: Wichtiges in Kürze
- Mit vermieteten Immobilien lassen sich durch Abschreibungen, Finanzierungskosten und weitere absetzbare Ausgaben Steuern sparen.
- Die Steuerersparnis allein entscheidet jedoch nicht darüber, ob sich eine Kapitalanlage lohnt. Ebenso wichtig sind stabile Einnahmen und langfristige Wertentwicklung.
- Wohnimmobilien, Denkmalimmobilien, Ferienimmobilien und Seniorenimmobilien bieten unterschiedliche steuerliche Vorteile und Chancen für den Vermögensaufbau.
- Wer Vermögen aufbauen möchte, sollte nicht nur auf die Höhe der Steuerersparnis achten, sondern auch auf Faktoren wie Vermietbarkeit, Nachfrage und Verwaltungsaufwand.
- Seniorenimmobilien können für viele Anleger interessant sein, da sie steuerliche Vorteile mit planbaren Mieteinnahmen und einer langfristig hohen Nachfrage verbinden.
Mit Immobilien Steuern sparen: Die wichtigsten Möglichkeiten im Überblick
Immobilien gelten nicht ohne Grund als attraktive Kapitalanlage für viele Gutverdiener. Neben möglichen Mieteinnahmen und langfristigem Vermögensaufbau bieten sie verschiedene steuerliche Vorteile, die dazu beitragen können, die persönliche Steuerlast zu senken. Zu den wichtigsten Gründen zählen Abschreibungen, steuerlich absetzbare Finanzierungskosten sowie weitere Ausgaben rund um die Vermietung.
Abschreibungen (AfA)
Eine der bekanntesten Möglichkeiten, mit Immobilien Steuern zu sparen, ist die Abschreibung für Abnutzung (AfA). Dabei wird der Gebäudewert über einen gesetzlich festgelegten Zeitraum steuerlich berücksichtigt.
Für Anleger bedeutet das: Ein Teil des Kaufpreises kann Jahr für Jahr steuerlich geltend gemacht werden, obwohl kein tatsächlicher Geldabfluss stattfindet. Dadurch sinkt das zu versteuernde Einkommen und die Steuerlast kann sich reduzieren.
Finanzierungskosten
Viele Kapitalanleger finanzieren ihre Immobilie ganz oder teilweise über ein Darlehen. Die dabei anfallenden Kreditzinsen können bei vermieteten Immobilien in der Regel steuerlich berücksichtigt werden.
Gerade in den ersten Jahren einer Finanzierung entstehen dadurch häufig zusätzliche steuerliche Vorteile, da der Zinsanteil der monatlichen Rate zu Beginn meist höher ausfällt.
Werbungskosten und laufende Ausgaben
Bei vermieteten Immobilien können verschiedene laufende Kosten steuerlich berücksichtigt werden. Dazu zählen beispielsweise:
- Verwaltungsgebühren
- Instandhaltungskosten
- Versicherungen
- Grundsteuer
- Kosten für die Vermietung
Welche Kosten im Einzelfall absetzbar sind, sollte immer mit einem Steuerberater geprüft werden. Grundsätzlich können diese Ausgaben jedoch dazu beitragen, die Steuerlast weiter zu reduzieren.
Verlustverrechnung
Insbesondere in den ersten Jahren nach dem Kauf können die Ausgaben einer Immobilie zeitweise höher sein als die erzielten Mieteinnahmen. Entsteht dadurch ein Verlust aus Vermietung und Verpachtung, kann dieser in vielen Fällen mit anderen steuerpflichtigen Einkünften, beispielsweise aus einem Angestelltenverhältnis oder einer selbstständigen Tätigkeit, verrechnet werden.
Dadurch kann sich die Steuerlast zusätzlich verringern, was Immobilien für viele Gutverdiener besonders interessant macht.
Ein einfaches Beispiel
Angenommen, ein Anleger investiert in eine vermietete Immobilie und erzielt gleichzeitig ein hohes Einkommen aus seiner beruflichen Tätigkeit. Durch Abschreibungen, Kreditzinsen und weitere steuerlich absetzbare Kosten reduziert sich das zu versteuernde Einkommen. Investiert er zudem die Steuerersparnis gezielt wieder, kann er auf lange Sicht deutlich mehr Vermögen aufbauen.
Steuerersparnis allein reicht nicht: Der größte Denkfehler vieler Anleger
Viele Anleger konzentrieren sich beim Immobilienkauf zunächst auf die mögliche Steuerersparnis. Das ist nachvollziehbar, denn Abschreibungen, Finanzierungskosten und weitere steuerliche Vorteile können die jährliche Steuerlast spürbar reduzieren.
Allerdings wird dabei leicht ein wichtiger Punkt übersehen: Steuern zu sparen bedeutet nicht automatisch, Vermögen aufzubauen. Ebenso wichtig ist, wie die eingesparten Beträge genutzt werden. Wer die Steuerersparnis nicht für zusätzlichen Konsum ausgibt, sondern gezielt wieder investiert, kann den Vermögensaufbau langfristig deutlich beschleunigen.
Eine Immobilie sollte dennoch nicht allein deshalb gekauft werden, weil sie steuerliche Vorteile bietet. Entscheidend ist, ob sie langfristig Einnahmen erzielt, möglichst dauerhaft vermietet werden kann und das Potenzial hat, das eigene Vermögen zu vergrößern. Je besser die Immobilie zu den eigenen Zielen passt, desto stärker kann sich dieser Effekt langfristig auswirken.
Vor diesem Hintergrund lohnt sich ein Blick auf die verschiedenen Immobilienarten.
Welche Immobilien eignen sich für Steueroptimierung und Vermögensaufbau?
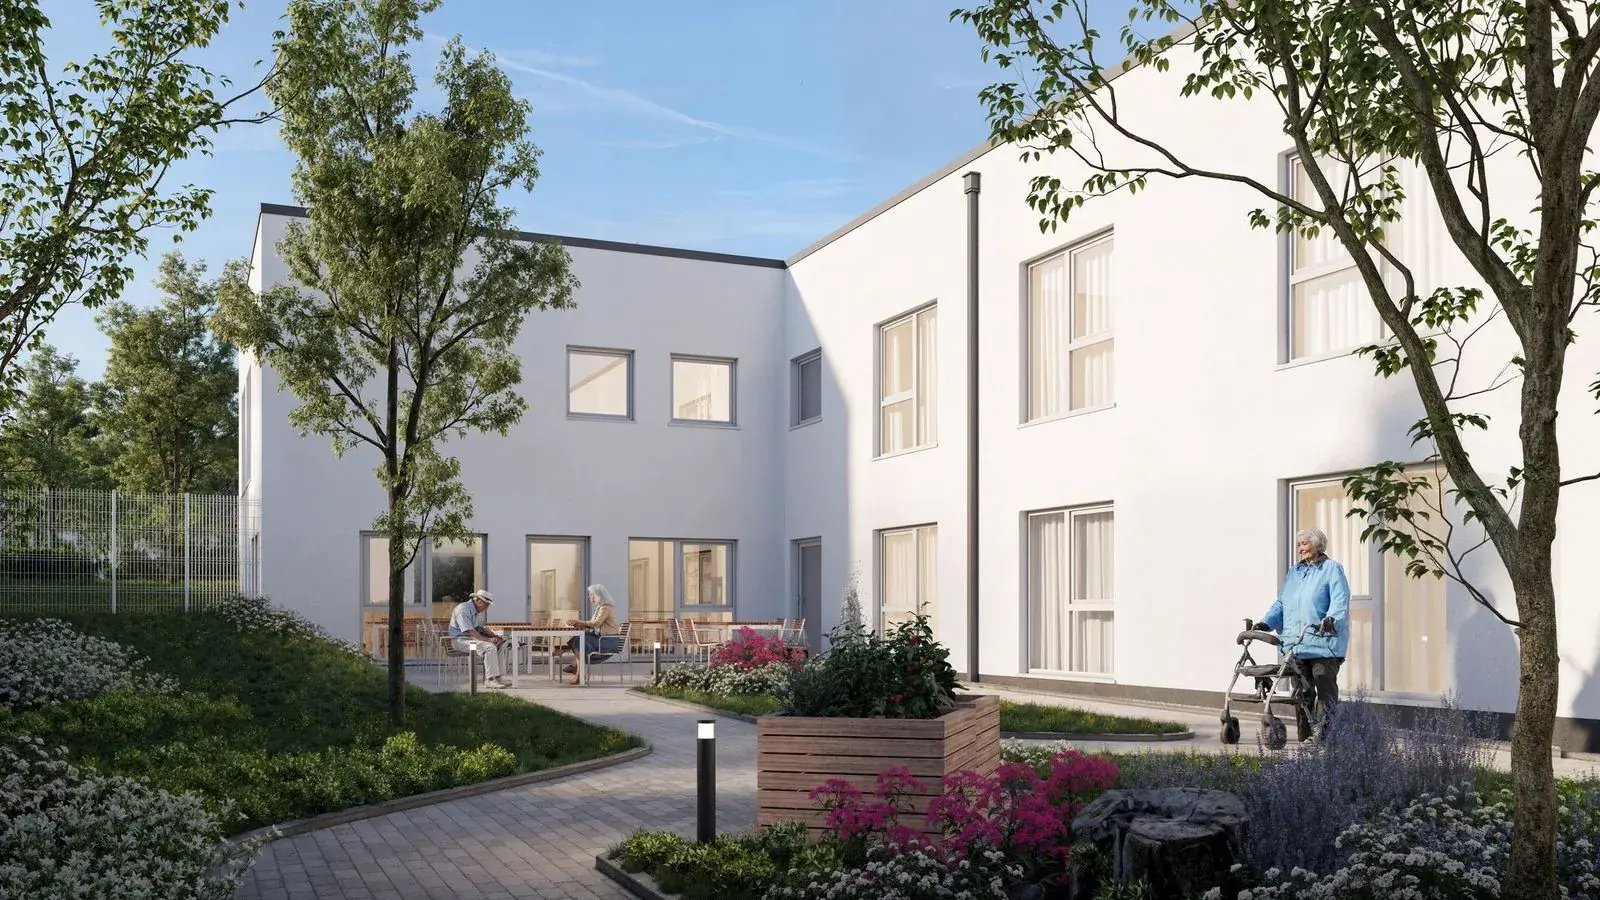
Wer mit Immobilien Steuern sparen möchte, hat verschiedene Möglichkeiten. Grundsätzlich bieten viele Kapitalanlageimmobilien steuerliche Vorteile. Dennoch unterscheiden sie sich teilweise deutlich hinsichtlich Aufwand, Planbarkeit und langfristigem Vermögensaufbau.
Wohnimmobilien
Wohnimmobilien zählen zu den beliebtesten Kapitalanlagen in Deutschland. Da die Nachfrage nach Wohnraum konstant bleibt, können Eigentümer regelmäßige Mieteinnahmen erzielen.
Steuerlich bieten sie die klassischen Vorteile wie Abschreibungen, die Absetzbarkeit von Finanzierungskosten und weitere Werbungskosten. Gleichzeitig müssen Anleger jedoch mögliche Leerstände, Mieterwechsel und Verwaltungsaufgaben einkalkulieren.
Denkmalimmobilien
Denkmalimmobilien sind hauptsächlich wegen ihrer erweiterten Abschreibungsmöglichkeiten bekannt. Dadurch können sich insbesondere für Gutverdiener interessante steuerliche Vorteile ergeben.
Gleichzeitig sind solche Objekte häufig mit höheren Anschaffungskosten und einem größeren Prüfungsaufwand verbunden. Deshalb eignen sie sich nicht für jede Anlagestrategie.
Ferienimmobilien
Ferienimmobilien können attraktive Mieteinnahmen erzielen, besonders in beliebten Urlaubsregionen. Allerdings hängen die Erträge oft stärker von der Auslastung und saisonalen Schwankungen ab.
Auch der Verwaltungsaufwand kann höher ausfallen als bei klassischen Wohnimmobilien, da Eigentümer häufig für Vermarktung, Buchungen, Gästewechsel und die laufende Betreuung verantwortlich sind.
Seniorenimmobilien
Seniorenimmobilien verbinden mehrere positive Eigenschaften, die für viele Anleger interessant sind. Oftmals haben Investoren neben den steuerlichen Vorteilen einer vermieteten Immobilie auch Vorteile durch langfristige Betreiberverträge und eine vorhersehbare Einnahmesituation.
Hinzu kommt, dass die Nachfrage nach altersgerechtem Wohnraum aufgrund der demografischen Entwicklung voraussichtlich weiter steigen wird.
Die Unterschiede auf einen Blick
Warum Seniorenimmobilien für viele Anleger besonders interessant sind
Viele Immobilienarten bieten steuerliche Vorteile. Für den langfristigen Vermögensaufbau reicht es jedoch nicht aus, allein auf die mögliche Steuerersparnis zu achten. Entscheidend ist, ob eine Immobilie dauerhaft Einnahmen generiert, planbar bleibt und möglichst wenig Aufwand verursacht.
Genau hier können Seniorenimmobilien für viele Anleger interessant sein.
Planbare Mieteinnahmen durch langfristige Betreiberverträge
Im Gegensatz zu klassischen Wohnimmobilien wird eine Seniorenimmobilie in der Regel an einen Betreiber vermietet. Dieser übernimmt den Betrieb der Einrichtung und schließt mit dem Eigentümer einen langfristigen Miet- oder Pachtvertrag ab. Für Anleger bedeutet das eine höhere Planbarkeit der Einnahmen.
Geringerer Verwaltungsaufwand
Viele Investoren möchten von den Vorteilen einer Immobilie profitieren, ohne sich regelmäßig um Mietersuche, Nebenkostenabrechnungen oder kleinere Instandhaltungsmaßnahmen kümmern zu müssen.
Bei Seniorenimmobilien werden zahlreiche organisatorische Aufgaben vom Betreiber übernommen. Dadurch eignet sich diese Anlageform besonders für Anleger, die langfristig Vermögen aufbauen möchten, ohne selbst aktiv Vermieter zu sein.
Demografischer Wandel sorgt für steigende Nachfrage
Die Lebenserwartung steigt kontinuierlich in Deutschland. Dadurch wächst die Zahl älterer Menschen, die auf altersgerechten Wohnraum oder Pflegeangebote angewiesen sind.
Für Anleger ist dieser langfristige Trend besonders interessant. Denn eine stabile Nachfrage gehört zu den wichtigsten Voraussetzungen für eine gewinnbringende Kapitalanlage.
Steuerliche Vorteile als zusätzlicher Baustein
Auch Seniorenimmobilien bieten die typischen steuerlichen Vorteile vermieteter Immobilien. Dazu gehören unter anderem Abschreibungen auf das Gebäude sowie die steuerliche Berücksichtigung von Kosten für Verwaltung, Instandhaltung oder Finanzierung.
Der eigentliche Vorteil liegt jedoch nicht allein in der Steuerersparnis. Vielmehr entsteht die Attraktivität dieser Anlageform durch die Kombination mehrerer Faktoren: steuerliche Vorteile, planbare Einnahmen, geringer Verwaltungsaufwand und eine langfristig hohe Nachfrage.
Für viele Anleger ergibt sich daraus eine Kapitalanlage, die nicht nur dabei helfen kann, Steuern zu sparen, sondern gleichzeitig den Grundbaustein für einen langfristigen und planbaren Vermögensaufbau legt.
Möchtest du wissen, ob eine Seniorenimmobilie zu deinen Anlagezielen passt und welche steuerlichen Vorteile sie bieten kann? Die ImmoGroup unterstützt dich bei deiner Entscheidung vom Erstgespräch bis zum Notartermin. Buche hier dein unverbindliches Beratungsgespräch mit der ImmoGroup.
Mit der ImmoGroup in Seniorenimmobilien investieren
Der Kauf einer Seniorenimmobilie wirft viele Fragen auf: Welcher Standort kommt infrage? Wie zuverlässig ist der Betreiber? Und welche Immobilie passt zu den eigenen Anlagezielen? Die ImmoGroup unterstützt Anleger dabei, passende Objekte zu finden, und begleitet den Kaufprozess bis zum Vertragsabschluss.
Zu den Leistungen der ImmoGroup gehören unter anderem:
Beratung für eine Kapitalanlage, die zu deinen Zielen passt
Auswahl geprüfter Seniorenimmobilien statt zeitaufwendiger Eigenrecherche
Unterstützung bei der Finanzierung für eine solide Investitionsgrundlage
Persönliche Begleitung für einen sicheren Kaufprozess
Langfristige Ausrichtung auf Vermögensaufbau und Altersvorsorge
Vereinbare jetzt dein unverbindliches Beratungsgespräch und erfahre, welche Seniorenimmobilien zu deinen Anlagezielen passen.
Fazit: Mit Immobilien Steuern sparen und Vermögen langfristig aufbauen
Immobilien können dabei helfen, die Steuerlast zu senken und gleichzeitig Vermögen aufzubauen. Doch die Steuerersparnis allein sollte nicht ausschlaggebend für eine Investitionsentscheidung sein. Relevant ist, ob die Immobilie langfristig stabile Einnahmen und sichere Entwicklungsperspektiven bietet.
Seniorenimmobilien verbinden steuerliche Vorteile mit regelmäßigen Mieteinnahmen, einer langfristig hohen Nachfrage und einem vergleichsweise geringen Verwaltungsaufwand. Für viele Anleger können sie daher eine interessante Möglichkeit sein, Vermögen Schritt für Schritt aufzubauen.
Du möchtest mehr über die Investitionsmöglichkeiten in Seniorenimmobilien erfahren? Dann buche jetzt dein unverbindliches Beratungsgespräch bei den Experten der ImmoGroup.
Häufig gestellte Fragen zu Immobilien und Steuern sparen
Kann ich mit Immobilien wirklich Steuern sparen?
Ja, vermietete Immobilien bieten verschiedene steuerliche Vorteile. Dazu gehören unter anderem Abschreibungen auf den Gebäudewert, Finanzierungskosten und weitere Ausgaben rund um die Vermietung. Diese können das zu versteuernde Einkommen reduzieren.
Welche Kosten lassen sich bei einer vermieteten Immobilie steuerlich absetzen?
Je nach Situation können beispielsweise Kreditzinsen, Verwaltungskosten, Versicherungen, Instandhaltungskosten oder die Grundsteuer steuerlich berücksichtigt werden. Welche Kosten im Einzelfall absetzbar sind, sollte mit einem Steuerberater geklärt werden.
Was bedeutet die Abschreibung (AfA) bei Immobilien?
Die Abschreibung für Abnutzung (AfA) ermöglicht es, den Gebäudewert einer vermieteten Immobilie über viele Jahre steuerlich geltend zu machen. Dadurch reduziert sich die jährliche Steuerlast. .
Welche Immobilien eignen sich besonders zum Steuern sparen?
Grundsätzlich bieten viele vermietete Immobilien steuerliche Vorteile. Dazu zählen Wohnimmobilien, Denkmalimmobilien, Ferienimmobilien und Seniorenimmobilien. Die Unterschiede liegen vor allem in der Planbarkeit der Einnahmen, dem Verwaltungsaufwand und den langfristigen Perspektiven.
Sind Seniorenimmobilien steuerlich attraktiver als andere Immobilien?
Die steuerlichen Vorteile ähneln prinzipiell denen anderer vermieteter Immobilien. Viele Anleger interessieren sich jedoch für Seniorenimmobilien, weil sie steuerliche Vorteile mit planbaren Mieteinnahmen und einer langfristig hohen Nachfrage verbinden.
Warum gelten Seniorenimmobilien als interessante Kapitalanlage?
Aufgrund des demografischen Wandels steigt bei Seniorenimmobilien die Nachfrage nach altersgerechtem Wohnraum. Gleichzeitig sind häufig langfristige Betreiberverträge möglich, die für planbare Einnahmen sorgen.
Wie viel Eigenkapital benötige ich für eine Kapitalanlageimmobilie?
Wie viel Eigenkapital für eine Immobilie benötigt wird, hängt unter anderem vom Kaufpreis, den Finanzierungskonditionen und den Vorgaben der Bank ab. In vielen Fällen finanzieren Anleger einen Teil des Kaufpreises über ein Darlehen und setzen eigenes Kapital für die restlichen Kosten ein.
Lohnt sich eine Immobilie auch ohne hohe Steuerersparnis?
Ja. Für den langfristigen Vermögensaufbau sind Faktoren wie Mieteinnahmen, Nachfrage, Standort und Wertentwicklung oft wichtiger als die reine Steuerersparnis. Steuerliche Vorteile können die Rendite zusätzlich erhöhen, sollten aber nicht das einzige Kaufargument sein.
Jetzt kostenfreies Erstgespräch sichern
In unserem Erstgespräch entwickeln wir mit dir eine maßgeschneiderte Strategie, die perfekt auf deine Ziele und Bedürfnisse abgestimmt ist. Wir helfen dir, die besten Standorte zu finden und die idealen Betreiber auszuwählen, um deine Investition erfolgreich zu gestalten.