Pflegeimmobilie finanzieren:
Wie Banken das Risiko bewerten
Bei der Finanzierung einer Pflegeimmobilie zählt nicht nur der Zinssatz, sondern das Zusammenspiel aus Eigenkapital, Bankdarlehen und Betreibervertrag. Banken legen bei der Finanzierung von Pflegeimmobilien häufig andere Bewertungsmaßstäbe an als bei klassischen Wohnimmobilien und verlangen daher oft einen höheren Eigenkapitalanteil. Die monatliche Belastung lässt sich nur realistisch planen, wenn Anleger Leerstandsrisiken, Betreiberqualität und Rücklagen von Anfang an mitrechnen, denn genau davon hängt die tatsächliche Mietrendite ab.
Eine Pflegeimmobilie unterscheidet sich in der Finanzierung an einem entscheidenden Punkt von einer klassischen Eigentumswohnung: Die Bank blickt nicht auf einen einzelnen Mieter, sondern auf einen Betreiber, der die gesamte Pflegeeinrichtung führt. Diese Verschiebung wirkt sich direkt auf Eigenkapitalbedarf, Konditionen und Kalkulation aus.
Wer plant, in eine Pflegeimmobilie zu investieren, fragt sich zurecht: Wie hoch ist der Eigenkapitalbedarf? Welche monatliche Belastung entsteht? Was passiert bei Leerstand? In diesem Artikel erfährst du, wie Finanzierung, Betreibervertrag und Mieteinnahmen zusammenhängen und worauf du vor der Entscheidung achten solltest.
Inhaltsverzeichnis8 Kapitel
Das Wichtigste in Kürze zur Finanzierung von Pflegeimmobilien
- Bei einer Pflegeimmobilie zahlt nicht ein einzelner Mieter, sondern ein Betreiber die Miete für die gesamte Einrichtung, was Banken anders bewerten als bei einer klassischen Wohnimmobilie.
- Der Eigenkapitalbedarf liegt häufig zwischen 10 und 40 Prozent des Kaufpreises zuzüglich Nebenkosten, abhängig von der Immobilie, deiner Bonität als Darlehensnehmer und den Vorgaben der finanzierenden Bank.
- Eine KfW-Förderung deckt nur die energetisch förderfähigen Baukosten eines Neubaus ab, nicht den gesamten Kaufpreis, und ergänzt damit ein klassisches Bankdarlehen.
- Für eine langfristig planbare Finanzierung sind die wirtschaftliche Stabilität des Betreibers und die vertraglichen Regelungen wichtiger als der Leerstand einzelner Einheiten.
1. Was die Finanzierung einer Pflegeimmobilie von einer Eigentumswohnung unterscheidet
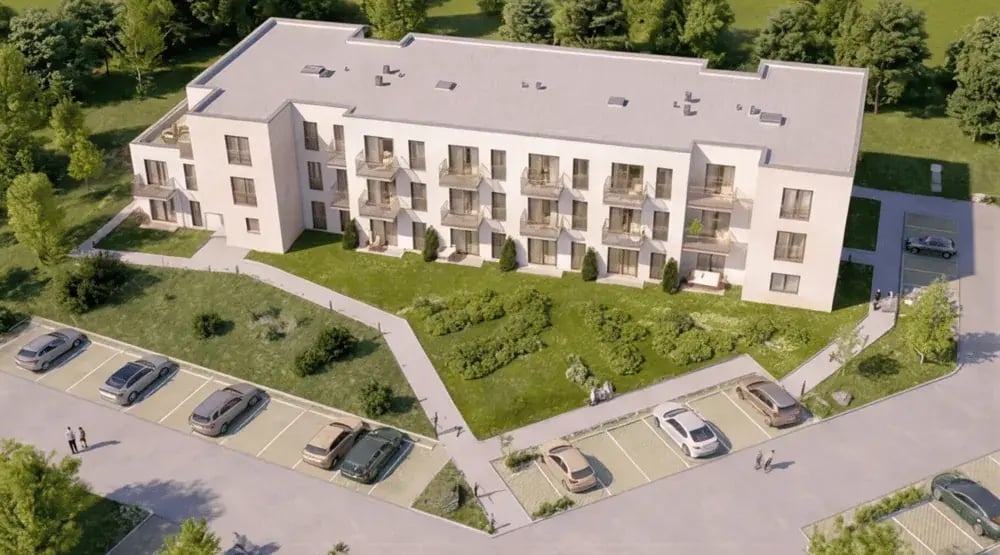
Bei einer klassischen Wohnimmobilie hängen Mieteinnahmen von einem einzelnen Mieter ab. Bei einer Pflegeimmobilie schließt du stattdessen einen Pachtvertrag mit dem Betreiber der gesamten Einrichtung, etwa eines Pflegeheims, eines Pflegeapartments oder einer Einheit im Bereich Betreutes Wohnen. Der Betreiber zahlt die Miete, unabhängig davon, ob deine einzelne Wohneinheit belegt ist oder nicht.
Für die Bank bedeutet das eine andere Risikobewertung. Sie prüft den Wert der Immobilie, und zusätzlich auch die Bonität und wirtschaftliche Stabilität des Betreibers. Deshalb setzen viele Banken bei Pflegeimmobilien einen niedrigeren Beleihungswert an als bei einer regulären Wohnimmobilie und fordern teils zusätzliche Sicherheiten, etwa eine bereits vorhandene, selbst genutzte Immobilie.
Auch die Finanzierungskonditionen können sich unterscheiden. Kann ausschließlich die Pflegeimmobilie als Sicherheit eingebracht werden, hängt der Zinssatz unter anderem von deiner persönlichen Bonität als Darlehensnehmer ab. Zusätzliche Sicherheiten, beispielsweise eine bereits vorhandene Immobilie, können die Finanzierungskonditionen verbessern.
Der demografische Wandel sorgt für eine steigende Nachfrage nach Pflegeplätzen und spricht damit grundsätzlich für einen wachsenden Markt. Für Banken ist jedoch nicht allein die Marktentwicklung entscheidend. Sie prüfen zusätzlich, wie wirtschaftlich stabil der Betreiber ist und welche Regelungen der Betreibervertrag vorsieht. Diese zusätzlichen Prüfkriterien unterscheiden die Finanzierung einer Pflegeimmobilie von der einer klassischen Wohnimmobilie.
Bei einer Pflegeimmobilie bewertet die Bank nicht nur das Objekt, sondern auch den Betreiber, denn dieser trägt das Mietausfallrisiko.
2. Wie viel Eigenkapital brauchst du für eine Pflegeimmobilie?
Der Eigenkapitalbedarf beim Kauf einer Pflegeimmobilie hängt stark von Objekt, Bonität und finanzierender Bank ab. Häufig verlangen Banken eine Eigenkapitalquote zwischen 10 und 40 Prozent des Kaufpreises zuzüglich der Kaufnebenkosten, in Einzelfällen ist bei besonders guter Bonität auch eine Finanzierung mit deutlich weniger Eigenkapital möglich.
Wie bei jeder Investition in eine Immobilie als Kapitalanlage gilt: Je höher der Eigenkapitalanteil, desto geringer fällt in der Regel die monatliche Finanzierungsrate aus. Gleichzeitig sollten Anleger nicht ihr gesamtes verfügbares Kapital in ein einzelnes Investment investieren, sondern einen finanziellen Puffer für Rücklagen und unerwartete Kosten einplanen.
Neben dem Kaufpreis fallen Kaufnebenkosten an: Grunderwerbsteuer, Notar- und Grundbuchkosten sowie gegebenenfalls eine Maklerprovision. Diese Nebenkosten werden von Banken in der Regel nicht oder nur teilweise mitfinanziert und sollten deshalb separat als Eigenkapital eingeplant werden.
Ein Rechenbeispiel zur Einordnung:
Bei einem Kaufpreis von 150.000 Euro und einer geforderten Eigenkapitalquote von 20 Prozent liegt der Eigenkapitalbedarf bei 30.000 Euro, zuzüglich der separat zu tragenden Kaufnebenkosten von schätzungsweise 10.000 bis 15.000 Euro. Die verbleibenden 120.000 Euro werden über ein Bankdarlehen finanziert. Dieses Beispiel dient nur der Einordnung; die tatsächlichen Werte hängen von Objekt, Standort und jeweiliger Finanzierungssituation ab.
Wenn du einschätzen möchtest, wie sich eine Pflegeimmobilie in deiner persönlichen Situation auswirkt, nutze dafür den kostenlosen Potenzialrechner!
Für viele Anleger ist die Pflegeimmobilie als Kapitalanlage Teil einer langfristigen Altersvorsorge. Wer mit einem langfristigen Anlagehorizont investiert, kann den Eigenkapitaleinsatz so wählen, dass die Finanzierung dauerhaft zu den eigenen finanziellen Möglichkeiten passt, statt sich ausschließlich an kurzfristigen Zins- oder Marktentwicklungen zu orientieren.
Ein ausreichender Eigenkapitalanteil kann außerdem als finanzieller Puffer dienen, beispielsweise wenn unerwartete Kosten entstehen oder Mieteinnahmen vorübergehend ausbleiben.
3. Bankdarlehen, KfW oder beides: Diese Finanzierungsmöglichkeiten gibt es
Für die Finanzierung einer Pflegeimmobilie stehen grundsätzlich zwei Wege zur Verfügung: das klassische Bankdarlehen und, unter bestimmten Voraussetzungen, ein KfW-Förderdarlehen.
Ein klassisches Bankdarlehen bieten neben Filialbanken vor allem Sparkassen und Volks- und Raiffeisenbanken an, die als Hausbank mit der Bewertung von Pflegeimmobilien vertraut sind. Bei einem solchen Darlehen lassen sich Tilgungssatz, Laufzeit und Zinsbindung vereinbaren, und auch die Konditionen unterscheiden sich je nach Institut und Region des Landes teils deutlich.
Ein KfW-Förderdarlehen kommt nur infrage, wenn die Pflegeimmobilie einen bestimmten energetischen Neubaustandard erfüllt. Dabei ist wichtig: Die Förderung bezieht sich in der Regel auf die reinen Baukosten, nicht auf den vollständigen Kaufpreis der Immobilie. Ob Fördermittel für ein konkretes Objekt zur Verfügung stehen, hängt außerdem von der aktuellen Programmlage ab, die sich immer ändern kann. Frage deshalb beim Anbieter der Immobilie gezielt nach, ob für das Objekt eine KfW-Förderung nutzbar ist.
In der Praxis kombinieren viele Anleger und Investoren beide Bausteine: ein KfW-Darlehen für den förderfähigen Anteil und ein klassisches Bankdarlehen für den restlichen Kaufpreis. Ein Großteil der Kapitalanleger entscheidet sich dabei für ein Objekt mit gesichertem Förderstandard, weil sich dadurch die Konditionen der Gesamtfinanzierung verbessern lassen.
4. Welche Rolle spielt der Betreibervertrag für deine Finanzierung?
Der Betreibervertrag ist für die Bank ein zentrales Element der Risikobewertung, denn er bestimmt, wie verlässlich die Mieteinnahmen und damit die tatsächliche Mietrendite deines Investments ausfallen.
Für deine Finanzierungsplanung sind vor allem drei Punkte entscheidend:
- Laufzeit des Betreibervertrags: Sie bestimmt, wie lange die vertraglich vereinbarten Mietzahlungen vorgesehen sind.
- Indexierung der Miete: Sie zeigt, ob und unter welchen Voraussetzungen sich die Miete an die Inflation anpasst.
- Wirtschaftliche Stabilität des Betreibers: Sie gibt Aufschluss darüber, wie zuverlässig der Betreiber seinen vertraglichen Verpflichtungen voraussichtlich nachkommen kann.
Ein wirtschaftlich stabiler und erfahrener Betreiber kann das Risiko von Mietausfällen verringern und zu einer verlässlicheren Grundlage für die langfristige Finanzierungsplanung beitragen.
Ein Detail wird bei der Finanzierungsplanung häufig übersehen: Bei Neubau-Pflegeimmobilien gibt es oft eine mehrmonatige Phase vor der Eröffnung, in der noch keine Miete gezahlt wird. Wenn du die Finanzierung überwiegend über ein Darlehen abbildest, musst du die Kreditraten in dieser Zeit ohne Mieteinnahmen stemmen können. Kläre deshalb vor der Finanzierungszusage, wie lang diese Phase beim konkreten Objekt ausfällt und ob sie in deiner Kalkulation berücksichtigt ist.
Auch die Lage der Einrichtung gehört in diese Bewertung: Eine gute Anbindung an Infrastruktur und ein nachweisbarer Bedarf an Pflegeplätzen in der Region sprechen für eine stabile Auslastung, was indirekt auch die Position des Betreibers gegenüber der Bank stärkt.
Prüfe den Betreibervertrag ebenso genau wie die Finanzierungskonditionen, denn beide entscheiden gemeinsam über die Sicherheit deiner Investition.
5. Finanzierung, Leerstand und Rücklagen: So kalkulierst du realistisch
Die monatliche Belastung aus einer Pflegeimmobilie ergibt sich aus Zins, Tilgung und den laufenden Nebenkosten, die beim Eigentümer verbleiben. Diese solltest du den erwarteten Mieteinnahmen aus dem Betreibervertrag gegenüberstellen.
Ein Leerstandsrisiko im klassischen Sinn, also der Ausfall eines einzelnen Mieters, betrifft dich bei einer Pflegeimmobilie in der Regel nicht: Der Betreiber zahlt die vereinbarte Miete unabhängig von der tatsächlichen Belegung einzelner Einheiten. Das eigentliche Risiko liegt an anderer Stelle: bei einer Insolvenz des Betreibers. In diesem Fall kann die Mietzahlung tatsächlich ausfallen, bis ein neuer Betreiber gefunden ist oder die Einrichtung neu vermietet wird.
Für diesen Fall, aber auch für geplante Instandhaltung, solltest du eine finanzielle Rücklage einplanen. Wie hoch diese ausfällt, hängt von Objekt und Vertrag ab; pauschal lässt sich das nicht seriös beziffern.
Wichtig für deine Kalkulation ist außerdem: Steigen Zinsen, Tilgung oder Nebenkosten, verändert sich deine monatliche Belastung unmittelbar und damit auch die Rendite, die am Ende bei dir ankommt. Wer eine Anschlussfinanzierung plant, sollte deshalb auch ein Szenario mit höheren Zinsen durchrechnen, bevor er sich für eine bestimmte Tilgungshöhe entscheidet.
Ob die vereinbarten Mieteinnahmen langfristig zuverlässig fließen, hängt in erster Linie von der wirtschaftlichen Stabilität des Betreibers ab, nicht von der Belegung einzelner Apartments.
6. Woran erkennst du einen guten Pflegeimmobilienexperten
Die Finanzierung einer Pflegeimmobilie unterscheidet sich von der einer klassischen Eigentumswohnung. Viele Banken prüfen Betreiber, Vertragsstruktur und Objektkonzept zusätzlich und bewerten diese Objektklasse deshalb unterschiedlich. Ohne Erfahrung kann das zu unnötig hohen Eigenkapitalanforderungen oder weniger attraktiven Finanzierungskonditionen führen.
Ein auf Pflegeimmobilien spezialisierter Ansprechpartner kennt diese Besonderheiten und begleitet dich nicht nur bei der Auswahl einer passenden Immobilie, sondern auch bei der Finanzierung. Er weiß, welche Banken Erfahrung mit Betreiberimmobilien haben und welche Unterlagen für eine fundierte Bewertung erforderlich sind.
Ein erfahrenes Netzwerk kann dabei helfen, die Finanzierung optimal auf deine persönliche Situation abzustimmen. Je nach Objekt, Bonität und Finanzierungspartner ist es in vielen Fällen möglich, die Finanzierung so zu gestalten, dass du lediglich die Kaufnebenkosten aus Eigenmitteln aufbringen musst. Eine pauschale Zusage ist das zwar nicht, zeigt aber, welchen Unterschied eine spezialisierte Beratung machen kann.
Die ImmoGroup begleitet dich während des gesamten Prozesses – von der Auswahl einer geeigneten Pflegeimmobilie über die Prüfung von Betreiber und Vertragsstruktur bis zur Vermittlung einer passenden Finanzierung über erfahrene Bankpartner. So erhältst du eine Finanzierungslösung, die zu deiner persönlichen Situation und zum jeweiligen Objekt passt.
Du möchtest wissen, welche Finanzierungsmöglichkeiten für dich infrage kommen? Vereinbare ein unverbindliches Beratungsgespräch mit der ImmoGroup!
So unterstützt dich die ImmoGroup bei der Finanzierung deiner Pflegeimmobilie
Die Auswahl des passenden Objekts, des richtigen Betreibers und der besten Finanzierungskonditionen erfordert Marktkenntnis, die viele Kapitalanleger neben ihrem eigentlichen Beruf nur schwer selbst aufbauen können. Genau hier begleitet dich die ImmoGroup:
Objekt- und Betreiberprüfung vor der Empfehlung: Wir prüfen Lage, Infrastruktur und die wirtschaftliche Stabilität des Betreibers, bevor wir dir ein Objekt vorschlagen.
Zugang zu einem erfahrenen Finanzierungsnetzwerk: Durch unser Netzwerk aus Finanzierungspartnern mit Erfahrung im Bereich Pflegeimmobilien unterstützen wir dich dabei, eine Option zu finden, die zu deiner persönlichen Situation und zum jeweiligen Objekt passt.
Einordnung der Finanzierungsstruktur in deine Gesamtsituation: Ob Eigenkapitaleinsatz, Anschlussfinanzierung oder Altersvorsorge, wir betrachten deine Investition im Kontext deines gesamten Investments, nicht isoliert.
Lass uns gemeinsam prüfen, wie eine Finanzierung für deine persönliche Situation aussehen könnte. Im unverbindlichen Beratungsgespräch gehen wir konkret auf deine Fragen ein!
7. Fazit: Pflegeimmobilie finanzieren
Die Finanzierung einer Pflegeimmobilie unterscheidet sich von der einer klassischen Wohnimmobilie, weil Banken neben dem Objekt auch den Betreiber und die Vertragsstruktur bewerten. Dadurch gelten häufig andere Finanzierungsanforderungen als bei einer herkömmlichen Eigentumswohnung.
Wer eine Pflegeimmobilie finanzieren möchte, sollte deshalb nicht nur auf den Zinssatz achten, sondern auch Betreibervertrag, Vertragslaufzeit und die Finanzierung insgesamt sorgfältig planen. Mit dem richtigen Finanzierungspartner lassen sich häufig Möglichkeiten finden, die den erforderlichen Eigenkapitaleinsatz optimieren. Das schafft finanzielle Anpassbarkeit und kann die Eigenkapitalrendite verbessern.
Die ImmoGroup begleitet dich von der Auswahl einer geeigneten Pflegeimmobilie bis zur passenden Finanzierung. Dank unseres erfahrenen Finanzierungsnetzwerks finden wir gemeinsam eine Option, die zu deiner persönlichen Situation passt. Vereinbare jetzt ein unverbindliches Beratungsgespräch und lass deine Finanzierungsmöglichkeiten prüfen!
8. Häufig gestellte Fragen zur Finanzierung von Pflegeimmobilie
Wie viel Eigenkapital brauche ich für eine Pflegeimmobilie?
Das hängt von Objekt, Bonität und dem jeweiligen Finanzierungspartner ab. Häufig liegt der Eigenkapitalbedarf zwischen 10 und 40 Prozent des Kaufpreises zuzüglich der Kaufnebenkosten. Mit einer sehr guten Bonität sind teilweise auch geringere Eigenkapitalquoten möglich. Ein auf Pflegeimmobilien spezialisierter Ansprechpartner kennt die Anforderungen der Finanzierungspartner und kann häufig eine Finanzierung vermitteln, bei der, abhängig von Bonität, Objekt und Finanzierungspartner, bereits die Kaufnebenkosten als Eigenkapital ausreichen.
Kann ich eine Pflegeimmobilie ohne Eigenkapital finanzieren?
Bei besonders guter Bonität ist eine Finanzierung mit sehr geringem Eigenkapitaleinsatz in Einzelfällen möglich. In der Regel verlangen Banken jedoch einen Eigenkapitalanteil, insbesondere um die Kaufnebenkosten wie Grunderwerbsteuer und Notarkosten abzudecken, die selten vollständig mitfinanziert werden. Wer diese Nebenkosten selbst tragen kann, verbessert seine Position auch bei der übrigen Finanzierung.
Was passiert mit meiner Finanzierung, wenn der Betreiber insolvent wird?
Bei einer Betreiberinsolvenz kann die Mietzahlung vorübergehend ausfallen, bis ein neuer Betreiber gefunden ist oder die Einrichtung neu verpachtet wird. In dieser Zeit musst du die Finanzierungsraten ohne laufende Mieteinnahmen tragen können. Deshalb lohnt sich vor dem Kauf ein genauer Blick auf die wirtschaftliche Stabilität des Betreibers, und eine Rücklage federt diesen Zeitraum zusätzlich ab.
Fördert die KfW den gesamten Kaufpreis einer Pflegeimmobilie?
Nein. Eine KfW-Förderung bezieht sich in der Regel nur auf die energetisch förderfähigen Baukosten eines Neubaus, nicht auf den vollständigen Kaufpreis der Immobilie. Grundstücksanteile und Möblierung sind in der Regel ebenfalls nicht förderfähig. Der restliche Kaufpreis wird deshalb meist über ein zusätzliches Bankdarlehen finanziert.
Wie unterscheidet sich die Finanzierung einer Pflegeimmobilie von einer normalen Wohnimmobilie als Kapitalanlage?
Der wesentliche Unterschied liegt im Mietvertrag: Bei einer Pflegeimmobilie zahlt ein Betreiber die Miete für die gesamte Einrichtung, unabhängig von der Belegung einzelner Einheiten. Banken bewerten deshalb zusätzlich die Bonität des Betreibers und setzen den Beleihungswert häufig vorsichtiger an als bei einer klassischen Eigentumswohnung mit einem Einzelmieter.
Wie lange laufen die Betreiberverträge bei Pflegeimmobilien in der Regel?
Betreiberverträge laufen meist zwischen 15 und 20 Jahren und sind häufig an die Inflation gekoppelt. Diese Laufzeit gibt dir und der finanzierenden Bank eine langfristige Planungsgrundlage, die deutlich über der Zinsbindung eines klassischen Bankdarlehens liegen kann. Nach Ablauf der Zinsbindung braucht es deshalb in der Regel eine Anschlussfinanzierung, für die du schon beim Kauf ein grobes Szenario einplanen solltest.
Sollte ich für die Finanzierung eine kurze oder lange Zinsbindung wählen?
Das hängt von deiner persönlichen Risikobereitschaft und der aktuellen Zinserwartung ab. Eine längere Zinsbindung gibt Planungssicherheit, wenn du mit steigenden Zinsen rechnest, eine kürzere Bindung eignet sich eher, wenn du das Darlehen zeitnah teilweise oder vollständig tilgen möchtest. Eine pauschale Empfehlung gibt es nicht, da sie von deiner individuellen finanziellen Situation abhängt; ein Finanzierungspartner mit Erfahrung im Bereich Pflegeimmobilien kann die Optionen konkret für dein Vorhaben durchrechnen.
Wie hilft mir die ImmoGroup konkret bei der Finanzierung?
Die ImmoGroup prüft im Vorfeld Objekt, Lage und Betreiber und vermittelt den Kontakt zu Bankpartnern, die Pflegeimmobilien als eigene Objektklasse einordnen und entsprechend bewerten. So sparst du dir die eigene Suche nach einem passenden Finanzierungspartner und erhältst eine Einschätzung, die deine gesamte Situation berücksichtigt, statt nur den Kaufpreis.
Jetzt kostenfreies Erstgespräch sichern
In unserem Erstgespräch entwickeln wir mit dir eine maßgeschneiderte Strategie, die perfekt auf deine Ziele und Bedürfnisse abgestimmt ist. Wir helfen dir, die besten Standorte zu finden und die idealen Betreiber auszuwählen, um deine Investition erfolgreich zu gestalten.